Domain elektronischer-verschluß.de kaufen?
Wir ziehen mit dem Projekt
elektronischer-verschluß.de um.
Sind Sie am Kauf der Domain
elektronischer-verschluß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronischer-verschluß.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Gemeineuropäisches Sachenrecht Band II: Besitz; Erwerb und Schutz subjektiver Sachenrechte, Gebundene Ausgabe von Christian Bar, C.H. Beck,Gemeineuropäisches Sachenrecht Band Ii: Besitz; Erwerb Und Schutz Subjektiver Sachenrechte, Gebundene Ausgabe Von Christian Bar, C.h. Beck, 978-3-406-73367-3, Seitenanzahl: 746189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung, Ratgeber von Alois Th. NackeDer Ratgeber "Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung" bietet eine umfassende und klare Darstellung aller relevanten Aspekte der Immobilienbesteuerung. Er richtet sich an Personen, die sich mit dem Erwerb, Besitz und der Veräusserung von Immobilien auseinandersetzen, und beantwortet zentrale Fragen zu Umsatzsteuer, Grunderwerbsteuer sowie Ertragsteuern im Zusammenhang mit Vermietung. Der Inhalt ist klar strukturiert und enthält anschauliche Übersichten sowie Beispiele, die einen schnellen Überblick über steuerlich relevante Bereiche ermöglichen. Zudem werden gesetzliche Bestimmungen, Urteile und Verwaltungsanweisungen bereitgestellt, um das Nachschlagen in anderen Quellen zu minimieren. Die im Kauf der Printausgabe enthaltene Online-Version bietet zusätzliche Verwaltungsanweisungen und Verlinkungen zu weiteren Inhalten der NWB Datenbank. Dieser praxisorientierte Ratgeber ist sowohl für Steuerberater, Makler und Hausverwaltungen als auch für private Immobilienkäufer von grossem Nutzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
Wann ist kein gutgläubiger Erwerb möglich?
Ein gutgläubiger Erwerb ist nicht möglich, wenn der Verkäufer nicht berechtigt war, das Eigentum an der Sache zu übertragen. Dies kann der Fall sein, wenn die Sache gestohlen wurde oder der Verkäufer nicht der rechtmäßige Eigentümer ist. Ebenso ist ein gutgläubiger Erwerb ausgeschlossen, wenn der Käufer wusste oder hätte wissen müssen, dass der Verkäufer nicht zur Verfügung über die Sache berechtigt war. In solchen Fällen kann der wahre Eigentümer sein Recht auf Rückgabe der Sache geltend machen, auch gegenüber dem gutgläubigen Erwerber. Es ist daher wichtig, vor einem Kauf die Eigentumsverhältnisse der Sache zu überprüfen, um einen gutgläubigen Erwerb sicherzustellen. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Der Erwerb von 'Bildungssprache'. Begriffsgenese, Definitionsdiskurse und der Erwerb im Hinblick auf die soziale Herkunft, Taschenbuch von BiancaDer Erwerb Von 'bildungssprache'. Begriffsgenese, Definitionsdiskurse Und Der Erwerb Im Hinblick Auf Die Soziale Herkunft, Taschenbuch Von Bianca Naderer, Grin, 978-3-389-05169-6, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen der Technologie auf den Erwerb von Kommunikations- und Soft Skills, Taschenbuch von Madhavi Inaganti, Verlag Unser Wissen,Auswirkungen Der Technologie Auf Den Erwerb Von Kommunikations- Und Soft Skills, Taschenbuch Von Madhavi Inaganti, Verlag Unser Wissen, 978-620-5-03000-4, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeineuropäisches Sachenrecht Band II: Besitz; Erwerb und Schutz subjektiver Sachenrechte, Gebundene Ausgabe von Christian Bar, C.H. Beck,Gemeineuropäisches Sachenrecht Band Ii: Besitz; Erwerb Und Schutz Subjektiver Sachenrechte, Gebundene Ausgabe Von Christian Bar, C.h. Beck, 978-3-406-73367-3, Seitenanzahl: 746189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Erwerb
-
Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung, Ratgeber von Alois Th. NackeDer Ratgeber "Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung" bietet eine umfassende und klare Darstellung aller relevanten Aspekte der Immobilienbesteuerung. Er richtet sich an Personen, die sich mit dem Erwerb, Besitz und der Veräusserung von Immobilien auseinandersetzen, und beantwortet zentrale Fragen zu Umsatzsteuer, Grunderwerbsteuer sowie Ertragsteuern im Zusammenhang mit Vermietung. Der Inhalt ist klar strukturiert und enthält anschauliche Übersichten sowie Beispiele, die einen schnellen Überblick über steuerlich relevante Bereiche ermöglichen. Zudem werden gesetzliche Bestimmungen, Urteile und Verwaltungsanweisungen bereitgestellt, um das Nachschlagen in anderen Quellen zu minimieren. Die im Kauf der Printausgabe enthaltene Online-Version bietet zusätzliche Verwaltungsanweisungen und Verlinkungen zu weiteren Inhalten der NWB Datenbank. Dieser praxisorientierte Ratgeber ist sowohl für Steuerberater, Makler und Hausverwaltungen als auch für private Immobilienkäufer von grossem Nutzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
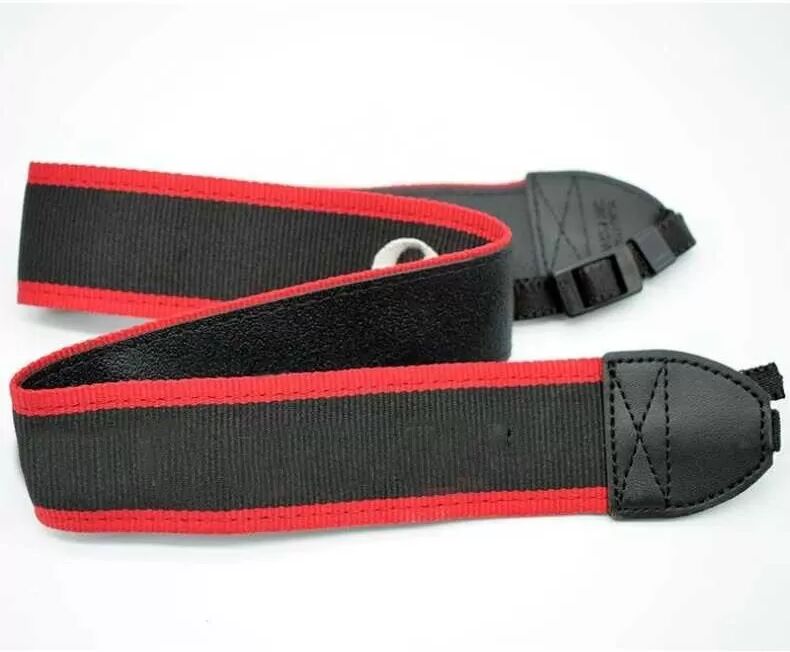
INF Kamera-Stickerei-Schultergurt, Rot, kompatibel mit Canon DSLR Kameras – Komfort & SicherheitRoter Kamera-Stickerei-Schultergurt aus Nylon, kompatibel mit Canon DSLR Kameras wie 60D, 70D, 7DII, 5D2, 6D, 5D3. Bequemer und sicherer Transport für unterwegs. Komfortabler Tragekomfort: Der Kamera-Stickerei-Schultergurt aus weichem Nylon bietet einen außergewöhnlichen Tragekomfort, selbst bei langen Fotoshootings. Das atmungsaktive Material verhindert Hautreizungen und sorgt für ein angenehmes Gefühl auf der Schulter. Die breite Auflagefläche verteilt das Gewicht der Kamera optimal, wodurch Schulter- und Nackenschmerzen reduziert werden. Ideal für Fotografen, die Wert auf Komfort und Ergonomie legen, insbesondere bei der Verwendung von Canon DSLR Kameras. Genießen Sie stundenlanges Fotografieren ohne Beschwerden mit diesem komfortablen Schultergurt. Sicherer Halt der Kamera: Dieser Schultergurt bietet einen sicheren und zuverlässigen Halt für Ihre wertvolle Kamera. Die robusten Befestigungselemente und das reißfeste Nylonmaterial gewährleisten, dass Ihre Kamera sicher am Gurt befestigt bleibt. Das Risiko eines versehentlichen Herunterfallens wird minimiert, sodass Sie sich voll und ganz auf Ihre Aufnahmen konzentrieren können. Der Gurt ist kompatibel mit einer Vielzahl von Canon DSLR Kameras und bietet somit eine vielseitige Lösung für Fotografen, die Wert auf die Sicherheit ihrer Ausrüstung legen. Schützen Sie Ihre Kamera vor Beschädigungen mit diesem zuverlässigen Schultergurt. Praktisch für unterwegs: Der Kamera-Stickerei-Schultergurt ist der ideale Begleiter für unterwegs. Er ermöglicht es Ihnen, Ihre Kamera bequem und sicher zu transportieren, ohne dass Sie eine zusätzliche Tasche benötigen. Die Hände bleiben frei, sodass Sie sich auf Ihre Umgebung konzentrieren und spontane Schnappschüsse machen können. Der Gurt ist leicht und kompakt, sodass er problemlos in jeder Kameratasche verstaut werden kann. Perfekt für Reisen, Wanderungen oder einfach nur für den täglichen Gebrauch. Mit diesem Schultergurt haben Sie Ihre Canon DSLR Kamera immer griffbereit und sind bereit für jedes Fotoabenteuer. Spezifikationen: Farbe: Rot Größe: Länge: 64 cm, Breite: 3.8 cm, Höhe: 0.5 cm Material: Nylon Das Paket beinhaltet: 1 x Kamera-Schultergurt12,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wann ist kein gutgläubiger Erwerb möglich?
Ein gutgläubiger Erwerb ist nicht möglich, wenn der Verkäufer nicht berechtigt war, das Eigentum an der Sache zu übertragen. Dies kann der Fall sein, wenn die Sache gestohlen wurde oder der Verkäufer nicht der rechtmäßige Eigentümer ist. Ebenso ist ein gutgläubiger Erwerb ausgeschlossen, wenn der Käufer wusste oder hätte wissen müssen, dass der Verkäufer nicht zur Verfügung über die Sache berechtigt war. In solchen Fällen kann der wahre Eigentümer sein Recht auf Rückgabe der Sache geltend machen, auch gegenüber dem gutgläubigen Erwerber. Es ist daher wichtig, vor einem Kauf die Eigentumsverhältnisse der Sache zu überprüfen, um einen gutgläubigen Erwerb sicherzustellen. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.